 CLUJUST Justitie. Stiri. Anchete. Procese. Avocati. Sistemul judiciar. Interviuri. Jurisprudenta. Portal. Cluj.


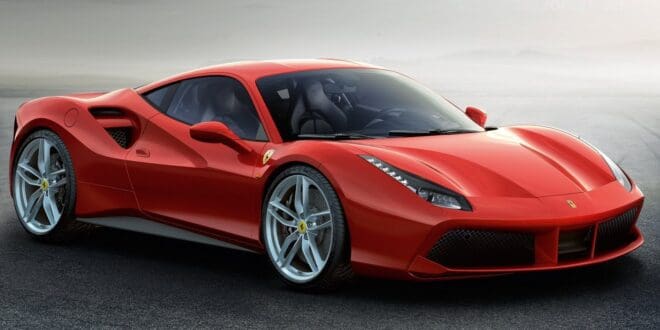

O societate care are ca obiect dezvoltare imobiliară a cumpărat un autoturism scump și exclusivist, cum rar se poate vedea pe șoselele din România: Ferrari 488 GTS. Figura nu a ținut nici la Finanțe și nici în instanță, firma având de plătit aproape 200.000 lei cu titlu de TVA stabilită suplimentar ”întrucât autoturismul Ferrari nu este utilizat în scopul activității economice a societății”, spun inspectorii fiscali. Nu mai poate omul dezvoltator să meargă cu Ferrari-ul să comande materiale de construcții.
Dezvoltatorul imobiliar în discuție este Novira Capital SRL, firmă mutată din Șieu Măgherus (județul Bistrița Năsăud) in București. ce îl are ca asociat unic pe Mostashari Saman.
Controlul de la Finanțe a avut loc când firma era în Bistrița Năsăud, iar procesul s-a judecat la Tribunalul București – Secția a II-a de Contencios Administrativ și Fiscal.
Sentința pronunțată în 7 iunie 2021 și motivată ulterior arată următoarele:
”Prin cererea de chemare în judecată înregistrată pe rolul Tribunalului Bucureși la data de 24.08.2020 reclamanta Novira Capital S.R.L. a solicitat în contradictoriu cu pârâții DIRECŢIA GENERALĂ REGIONALĂ A FINANŢELOR PUBLICE CLUJ-NAPOCA și ADMINISTRAŢIA JUDEŢEANĂ A FINANŢELOR PUBLICE BISTRIŢA NĂSĂUD ca instanța să dispună anularea Deciziei nr.122 din 31.03.2020, anularea în parte a Deciziei de impunere nr.F-BN 419 din 20.12.2019 și a Raportului de inspecție fiscală nr.F-BN 393 din 20.12.2019 în ceea ce privește suma de 96.557 lei reprezentând TVA de plată precum și alte penalități accesorii aferente sumei menționate. În motivare a arătat faptul că în data de 01.08.2018 au fost angajați un director economic și un asistent introducere date astfel încât societatea avea doi angajați care desfășurau activitate economică și administratorul societății. A mai precizat reclamanta faptul că în data de 14.01.2019 societatea a achiziționat un autoturism marca Ranger Rover de la Tiriac Auto S.R.L. pentru care s-a optat pentru o deductibilitate de 50 % iar în data de 18.08.2019 a achiziționat un autoturism Ferrari de la societatea Verum Invest OU Estonia, fiind întocmită factura fiscală nr.272 din 28.09.2019, factură achitată direct de către administratorul societății. Reclamanta a mai precizat faptul că autoturismul Ferrari a fost înregistrat eronat în contabilitate ca fiind Marfa în loc de mijloc de transport. A mai precizat reclamanta faptul că s-a încălcat principiul neutralității fiscale întrucât pentru două achiziții identice a primit două soluții fiscale diferite. Reclamanta a mai învederat faptul că încadrarea greșită de către contabil în contul 371 a unui autoturism datorată unei bariere de comunicare cu administratorul nu poate conduce la concluzia automată că acesta nu este afectat activității societății. A mai susținut reclamanta faptul că a fos încălcat principiul certitudinii fiscale întrucât aceeași operațiune fiscală a fost interpretată diferit de către organul fiscal. În drept au fost invocate prevederile Codul fiscal și Codul de procedură fiscală. În dovedire au fost depuse înscrisuri. Cererea a fost timbrată cu taxă judiciară de timbru în cuantum de 100 lei.

Pârâta a depus întâmpinare prin care a solicitat respingerea cererii de chemare în judecată ca neîntemeiată. În motivare a arătat faptul că actul de impunere fiscală cât și decizia organului de soluționare a contestației sunt temeinice și legale. A mai precizat pârâta faptul că autoturismul Ferrari nu a fost și nu este utilizat pentru activitatea economică a societății, nu există foi de parcurs sau alte documente justificative, nu se regăsește în România ci este în Franța. În drept au fost invocate prevederile Codului fiscal. În dovedire au fost depuse înscrisuri.
Reclamanta a depus răspuns la întâmpinare prin care a solicitat admiterea cererii de chemare în judecată. În motivare a arătat faptul că societatea a făcut dovada achiziționării autoturismului iar prin prisma faptului ca autoturismul a fost inmatriculat in Romania si apare in registrele publice ca fiind proprietatea societatii, există prezumția că autoturismul este un mijloc de transport al societatii. A mai precizat pârâta faptul că motivul justificat pentru care societatea nu a putut pune la dispoziția inspectorilor fiscali foi de parcurs pentru respectivul autoturism a fost că activitatea societății a fost afectată în mod substanțial pe toată durata pandemiei de coronavirus și pe cale de consecință autoturismul nu a putut fi folosit în scopuri taxabile, astfel cum a fost intenția societății chiar de la momentul achiziției. A mai învederat reclamanta faptul că în ceea ce privește presupusa limitare a aplicării deductibilității parțiale a TVA pentru un singur autoturism utilizat de personalul de conducere și administrare, că acest lucru nu este prevăzut în mod expres de niciun act normativ, fiind doar o interpretare excesivă și eronată făcută de către intimată a altor texte legale în vigoare.
Analizând actele și lucrările dosarului Tribunalul reține următoarele:
Prin Decizia de impunere privind obligațiile fiscale principale aferente diferențelor bazelor de impozitare stabilite în cadrul inspecției fiscale la persoane juridice nr.F-BN 419 din 20.12.2019 emisă de către ADMINISTRAŢIA JUDEŢEANĂ A FINANŢELOR PUBLICE BISTRIŢA NĂSĂUD s-a stabilit suma de 193.225 lei TVA datorată suplimentar. În motivare s-a reținut faptul că potrivit balanței de verificare încheiată în luna octombrie 2019 reclamanta Novira Capital_ S.R.L. înregistrează în debitul 371 Mărfuri valoarea de 1.016.391 lei iar din verificarea documentelor primare s-a constatat faptul că valoarea de 1.016.391 lei reprezintă o achiziție intracomunitară efectuată în baza facturii nr.272 din 18.08.2019, obiectul facturii fiind achiziția unui autoturism marca Ferrari 488 GTS la valoarea de 215.000 euro, furnizor Verum Invest OU Estonia. S-a mai reținut în motivare faptul că societatea nu a putut să justifice cu documente, foi de parcurs și ale documente, că autoturismul marca Ferrari 488 GTS este utilizat în scopul activității economice a societății.
Prin Raportul de inspecție fiscală nr.F-BN 393 încheiat la 20.12.2019 de către ADMINISTRAŢIA JUDEŢEANĂ A FINANŢELOR PUBLICE BISTRIŢA NĂSĂUD s-a reținut faptul că societatea Novira Capital S.R.L. a fost înființată la data de 12.07.2018 având ca principal obiect de activitate Dezvoltare promovare imobiliară, Cod Caen 4110, este plătitoare de TVA și nu aplică sistemul de TVA la încasare. S-a mai reținut în cuprinsul raportului faptul că societatea datorează suma de 193.225 lei cu titlu de T.V.A. stabilită suplimentar întrucât autoturismul Ferrari 488 GTS nu este utilizat în scopul activității economice a societății.

Prin Decizia nr.122 din 31.03.2020 emisă de către DIRECŢIA GENERALĂ REGIONALĂ A FINANŢELOR PUBLICE CLUJ-NAPOCA s-a respins ca neîntemeiată contestația formulată de către contestatoarea Novira Capital S.R.L. În motivare s-a reținut faptul că pentru achiziția autoturismului marca Ferrari persoana obligată la plata taxei a fost S.C. Novira Capital S.R.L., persoana care a efectuat achiziția intracomunitară. S-a mai arătat în cuprinsul decizie faptul că societatea a înscris în decontul de TVA taxa aferentă acestei achiziții, atât ca taxă colectată cât și ca taxă deductibilă însă trebuia să o facă în limitele și în condițiile prevăzute de lege întrucât societatea a înscris în decontul de TVA, la rubrica taxă deductibilă, integral taxa aferentă acestei achiziții, anume suma de 193.114 lei. S-a mai arătat în cuprinsul deciziei faptul că pentru a înscrie integral taxa deductibilă în decont și pentru a exercita dreptul de deducere pentru întreaga taxă pe valoare adaugată aferentă achiziției intracomunitare societatea trebuia să îndeplinească cerința prevăzută de art.297 alin.4 lit.a Cod fiscal, însă autoturismul nu a fost și nu este utilizat pentru activitatea economică a societății, nu există foi de parcurs sau alte documente justificative din care să rezulte utilizarea lui pentru activitatea economică a societății și nu se regăsește în România.
Potrivit art.11 alin.1 din Legea nr.227/2015 la stabilirea sumei unui impozit, a unei taxe sau unei contribuții sociale obligatorii, autoritățile fiscale pot să nu ia în considerare o tranzacție care nu are un scop economic, ajustând efectele fiscale ale acesteia, sau pot reîncadra forma unei tranzacții/activități pentru a reflecta conținutul economic al tranzacției/activității. Organul fiscal este obligat să motiveze în fapt decizia de impunere emisă ca urmare a neluării în considerare a unei tranzacții sau, după caz, ca urmare a reîncadrării formei unei tranzacții, prin indicarea elementelor relevante în legătură cu scopul și conținutul tranzacției ce face obiectul neluării în considerare/reîncadrării, precum și a tuturor mijloacelor de probă avute în vedere pentru aceasta. Conform pct.4 din Titlul I, Capitolul II, Secțiunea 1 din H.G. nr.1/2016 în sensul prevederilor art.11 alin.(1) din Codul fiscal, prin tranzacție fără scop economic se înțelege orice tranzacție/activitate care nu este destinată să producă avantaje economice, beneficii, profituri și care determină, în mod artificial ori conjunctural, o situație fiscală mai favorabilă. În situația reîncadrării formei unei tranzacții/activități pentru ajustarea efectelor fiscale se aplică regulile de determinare specifice impozitelor, taxelor și a contribuțiilor sociale obligatorii reglementate de Codul fiscal. Potrivit art.297 alin.1 Cod fiscal dreptul de deducere ia naștere la momentul exigibilității taxei, conform alin.4 lit.a din același articol orice persoană impozabilă are dreptul să deducă taxa aferentă achizițiilor, dacă acestea sunt destinate utilizării în folosul următoarelor operațiuni: operațiuni taxabile. Conform pct.67 alin.1 din Titlul VII, Capitolul X, Secțiunea 1 din Normele metodologice de aplicare a Legii nr.227/2015 privind Codul fiscal din 06.01.2016 dreptul persoanelor impozabile de a deduce taxa achitată sau datorată pentru bunurile/serviciile achiziționate destinate utilizării în scopul operațiunilor prevăzute la art.297 alin.(4) din Codul fiscal constituie un principiu fundamental al sistemului de TVA. Dreptul de deducere prevăzut la art.297 din Codul fiscal face parte integrantă din mecanismul TVA și, în principiu, nu poate fi limitat. Acest drept se exercită imediat pentru totalitatea taxei aplicate operațiunilor efectuate în amonte.
Pentru a beneficia de dreptul de deducere trebuie îndeplinite în primul rând condițiile de fond, astfel cum rezultă din jurisprudența Curții de Justiție a Uniunii Europene, respectiv pe de o parte, cel interesat să fie o persoană impozabilă în sensul titlului VII din Codul fiscal și, pe de altă parte, bunurile sau serviciile invocate pentru a justifica acest drept să fie utilizate în aval de persoana impozabilă în scopul operațiunilor prevăzute la art.297 alin.(4) din Codul fiscal, iar în amonte, aceste bunuri sau servicii să fie furnizate de o altă persoană impozabilă. Potrivit pct.67 alin.1 din Titlul VII, Capitolul X, Secțiunea 1 din Normele metodologice de aplicare a Legii nr.227/2015 privind Codul fiscal din 06.01.2016 potrivit jurisprudenței constante a Curții de Justiție a Uniunii Europene organele fiscale competente sunt în măsură să refuze acordarea dreptului de deducere dacă se stabilește, în raport cu elemente obiective, că acest drept este invocat în mod fraudulos sau abuziv. Conform art.298 alin.1 Cod fiscal prin excepție de la prevederile art.297 se limitează la 50% dreptul de deducere a taxei aferente cumpărării, achiziției intracomunitare, importului, închirierii sau leasingului de vehicule rutiere motorizate și a taxei aferente cheltuielilor legate de vehiculele aflate în proprietatea sau în folosința persoanei impozabile, în cazul în care vehiculele nu sunt utilizate exclusiv în scopul activității economice.
Potrivit pct.68 alin.1 din Titlul VII, Capitolul X, Secțiunea a 2-a din Normele metodologice de aplicare a Legii nr.227/2015 privind Codul fiscal din 06.01.2016 în aplicarea art.298 alin.(1) din Codul fiscal, prin cheltuieli legate de vehiculele aflate în proprietatea sau în folosința persoanei impozabile se înțelege orice cheltuieli direct atribuibile unui vehicul, cum sunt cheltuielile de reparații, de întreținere, cheltuielile cu lubrifianți, cu piese de schimb, cheltuielile cu combustibilul utilizat pentru funcționarea vehiculului. Nu reprezintă cheltuieli legate de vehiculele aflate în proprietatea sau în folosința persoanei impozabile orice cheltuieli care nu pot fi direct atribuibile pentru un anumit vehicul. În sensul prezentelor norme, prin vehicul se înțelege orice vehicul având o masă totală maximă autorizată care nu depășește 3.500 kg și nu are mai mult de 9 scaune, inclusiv scaunul șoferului, conform alin.2 din același articol în cazul vehiculelor care sunt utilizate exclusiv în scopul activității economice, în sensul art.298 alin.(1) din Codul fiscal, taxa aferentă cumpărării, achiziției intracomunitare, importului, închirierii sau leasingului și cheltuielilor legate de aceste vehicule este deductibilă conform regulilor generale prevăzute la art.297 și la art.299-301 din Codul fiscal, nefiind aplicabilă limitarea la 50% a deducerii taxei. Utilizarea în scopul activității economice a unui vehicul cuprinde, fără a se limita la acestea: deplasări în țară sau în străinătate la clienți/furnizori, pentru prospectarea pieței, deplasări la locații unde se află puncte de lucru, la bancă, la vamă, la oficiile poștale, la autoritățile fiscale, utilizarea vehiculului de către personalul de conducere în exercitarea atribuțiilor de serviciu, deplasări pentru intervenție, service, reparații, utilizarea vehiculelor de test-drive de către dealerii auto. Este obligația persoanei impozabile să demonstreze că sunt îndeplinite toate condițiile legale pentru acordarea deducerii, astfel cum rezultă și din hotărârea Curții Europene de Justiție în Cauza C-268/83 D.A. Rompelman și E.A. Rompelman – Van Deelen împotriva Minister van Financien. În vederea exercitării dreptului de deducere a taxei orice persoană impozabilă trebuie să dețină documentele prevăzute de lege pentru deducerea taxei și să întocmească foaia de parcurs care trebuie să conțină cel puțin următoarele informații: categoria de vehicul utilizat, scopul și locul deplasării, kilometrii parcurși, norma proprie de consum carburant pe kilometru parcurs.
Potrivit pct.68 alin.3 din Titlul VII, Capitolul X, Secțiunea a 2-a din Normele metodologice de aplicare a Legii nr.227/2015 privind Codul fiscal din 06.01.2016 în cazul vehiculelor utilizate pentru transportul angajaților la și de la locul de muncă se consideră că vehiculul este utilizat în scopul activității economice atunci când există dificultăți evidente în folosirea altor mijloace de transport adecvate, cum ar fi lipsa mijloacelor de transport în comun, decalajul orarului mijloacelor de transport în comun față de programul de lucru al persoanei impozabile. Reprezintă vehicule utilizate de angajator pentru transportul angajaților la și de la locul de muncă vehiculele utilizate pentru transportul angajaților de la reședința acestora/locul convenit de comun acord la locul de muncă, precum și de la locul de muncă la reședința angajaților/locul convenit de comun acord. Prin angajați se înțelege salariații, administratorii societăților, directorii care își desfășoară activitatea în baza contractului de mandat, potrivit legii și persoanele fizice rezidente și/sau nerezidente detașate, potrivit legii, în situația în care persoana impozabilă suportă drepturile legale cuvenite acestora iar conform alin.4 din același punct utilizarea unui vehicul în folosul propriu de către angajații unei persoane impozabile ori pentru a fi pus la dispoziție în vederea utilizării în mod gratuit altor persoane, pentru alte scopuri decât desfășurarea activității sale economice, este denumită în continuare uz personal. Transportul la și de la locul de muncă al angajaților în alte condiții decât cele menționate la alin.(3), este considerat uz personal al vehiculului. Se consideră că un vehicul nu este utilizat exclusiv în scopul activității economice, în sensul art.298 alin.(1) din Codul fiscal, în situația în care, pe lângă utilizarea în scopul activității economice, vehiculul este utilizat ocazional sau de o manieră continuă și pentru uz personal. Dacă vehiculul este utilizat atât pentru activitatea economică, cât și pentru uz personal, se limitează la 50% dreptul de deducere a taxei aferente cumpărării, achiziției intracomunitare, importului, închirierii sau leasingului și a taxei aferente cheltuielilor legate de acesta. Persoana impozabilă care aplică deducerea limitată de 50% nu trebuie să facă dovada utilizării vehiculului în scopul activității economice sau pentru uz personal cu ajutorul foii de parcurs prevăzute la alin.(2). Prin limitarea la 50% a dreptului de deducere a taxei aferente cumpărării, achiziției intracomunitare, importului, închirierii sau leasingului de vehicule rutiere motorizate și a taxei aferente cheltuielilor legate de aceste vehicule, se înțelege limitarea deducerii taxei care ar fi deductibilă în condițiile prevăzute la art.297 și la art.299-301 din Codul fiscal.
Conform art.299 alin.1 lit.a Cod fiscal pentru exercitarea dreptului de deducere a taxei, persoana impozabilă trebuie să îndeplinească următoarele condiții: pentru taxa datorată sau achitată, aferentă bunurilor care i-au fost ori urmează să îi fie livrate ori serviciilor care i-au fost ori urmează să îi fie prestate în beneficiul său de către o persoană impozabilă, să dețină o factură emisă în conformitate cu prevederile art.319, precum și dovada plății în cazul achizițiilor efectuate de către persoanele impozabile care aplică sistemul TVA la încasare, respectiv de către persoanele impozabile care achiziționează bunuri/servicii de la persoane impozabile în perioada în care aplică sistemul TVA la încasare iar potrivit alin.2 din același articol prin normele metodologice se vor preciza cazurile în care documentele sau obligațiile, altele decât cele prevăzute la alin.(1), se vor prezenta sau îndeplini pentru a justifica dreptul de deducere a taxei.
Potrivit pct.69 din Titlul VII, Capitolul X, Secțiunea a 3-a din Normele metodologice de aplicare a Legii nr.227/2015 privind Codul fiscal din 06.01.2016 persoana impozabilă poate deduce taxa aferentă achizițiilor dacă sunt îndeplinite condițiile de fond prevăzute la pct.67 alin.(1), precum și formalitățile prevăzute la art.299 din Codul fiscal, conform alin.2 din același punct justificarea deducerii taxei se face numai pe baza exemplarului original al documentelor prevăzute la art.299 alin.(1) din Codul fiscal. În cazul facturilor, acestea trebuie să conțină cel puțin informațiile prevăzute la art.319 alin.(20) din Codul fiscal și dovada plății, în cazul achizițiilor prevăzute la art.297 alin.(3) din Codul fiscal efectuate de către persoanele impozabile care aplică sistemul TVA la încasare, respectiv de către persoanele impozabile care achiziționează bunuri/servicii prevăzute la art.297 alin.(2) din Codul fiscal de la persoane impozabile care au aplicat sistemul TVA la încasare. Conform art.280 alin.1 Cod fiscal faptul generator reprezintă faptul prin care sunt realizate condițiile legale necesare pentru exigibilitatea taxei, potrivit alin.2 din același articol exigibilitatea taxei reprezintă data la care autoritatea fiscală devine îndreptățită, în baza legii, să solicite plata de către persoanele obligate la plata taxei, chiar dacă plata acestei taxe poate fi amânată, conform art.281 alin.1 din același act normativ faptul generator intervine la data livrării bunurilor sau la data prestării serviciilor, în conformitate cu regulile stabilite de prezentul articol iar potrivit art.73 alin.1 Cod procedură fiscală contribuabilul/plătitorul are sarcina de a dovedi actele și faptele care au stat la baza declarațiilor sale și a oricăror cereri adresate organului fiscal. Prin urmare, potrivit acestor prevederi legale, orice persoană impozabilă are dreptul să deducă taxa pe valoarea adăugată datorată sau achitată aferentă bunurilor care i-au fost sau urmează să-i fie livrate, dacă acestea sunt destinate utilizării în folosul operațiunilor taxabile, pentru exercitarea acestui drept, persoana impozabilă având obligația să dețină o factură care să cuprindă informațiile prevăzute la art.319 Cod fiscal.
De asemenea, rezultă că acordarea dreptului de deducere a taxei pe valoarea adăugată este condiționată de îndeplinirea atât a cerințelor de fond cât și a celor de formă, primele vizând însăși existența dreptului de deducere, iar celelalte condițiile de exercitare a acestuia.
De asemenea mai reține Tribunalul că în jurisprudența Curtea de Justiție a Uniunii Europene s-a reținut în mod constat că evenimentul generator al taxei, al exigibilității și al posibilității de deducere a acesteia este legat de efectiva livrare a bunurilor sau de prestare a serviciilor (Hotărârea din 26 mai 2005, Antonio Jorge, C-536/03, Hotărârea din 29 aprilie 2004, Terra Baubedarf-Handel Gmb H, C-152/02). O persoană înregistrată în scopuri de T.V.A. are dreptul la deducere în măsura în care intenția de a desfășura activitatea economică generatoare de operațiuni taxabile este susținută de dovezi obiective, din care rezultă că achizițiile sunt destinate a fi utilizate în folosul tranzacțiilor impozabile viitoare.
Trebuie subliniat că dreptul de deducere a taxei pe valoarea adăugată devine incident numai dacă tranzacțiile sunt efective. Astfel, deși deducerea TVA s-a solicitat în baza unor facturi, dacă organul fiscal poate demonstra în temeiul altor probe (coroborarea documentelor prezentate la control), contrar celor înscrise în documentul respectiv că operațiunea nu a fost reală, este îndreptățit să recalifice operațiunea economică din punct de vedere fiscal. Dacă se dovedește că operațiunea înscrisă în factură a fost întocmită cu scopul de a scădea baza de impozitare pentru o impozitare pe profit mai mică și pentru a solicita deducerea de TVA necuvenit, organul fiscal are obligația de a răsturna prezumția de bună-credință ce rezultă din completarea facturii cu informațiile prevăzute de lege Mai reține Tribunalul că în ceea ce privește jurisprudența CJUE, în cauza C-18/13, paragraf 34, Curtea a arătat că: “dreptul Uniunii impune autorităților și instanțelor naționale să refuze acordarea dreptului de deducere, dacă se stabilește, în raport de elemente obiective, că acest drept a fost invocat în mod fraudulos și abuziv.” În cauza C-255/02, Curtea a statuat că ce-a de-a șasea Directivă a TVA-ului-77/388/EEC, trebuie interpretată în sensul că se opune dreptului unei persoane impozabile de a deduce TVA-ul, când tranzacțiile din care decurge dreptul sunt rezultatul unor practici abuzive. Mai mult, în aceeași cauză (parag. 94), Curtea a reținut că atunci când a fost identificată o practică abuzivă, tranzacțiile implicate trebuie redefinite cu scopul de a restabili situația care ar fi prevalat in absența tranzacțiilor ce constituie o practică abuzivă.
Tribunalul mai constată că în cauza C-85/95 John Reisdorf, Curtea Europeană de Justiție a subliniat că distincția dintre exercitarea dreptului de deducere a TVA și demonstrarea acestuia la controalele ulterioare este inerentă în funcționarea sistemului comun de TVA, iar prevederile comunitare referitoare la exercitarea dreptului de deducere nu guvernează demonstrarea acestui drept după ce a fost exercitat de către persoana impozabilă. În acest sens, s-a avut în vedere că, legislația comunitară recunoaște statelor membre puterea de a stabili regulile pentru supravegherea exercitării dreptului de deducere a TVA, în special modul în care persoanele impozabile urmează să-și stabilească acest drept.
De asemenea, în cauzele reunite C-110/98 la C-147/98 Gabalfrisa și în cauza C-268/83 Rompelman, Curtea Europeană de Justiție a stabilit că este obligația persoanei care solicită deducerea taxei pe valoarea adăugată să demonstreze că sunt îndeplinite toate condițiile legale pentru acordarea deducerii, deoarece dispozițiile art.4 din Directiva 112/2006/CE nu împiedică autoritățile fiscale să solicite dovezi obiective care să susțină intenția declarată a persoanei în cauză de a desfășura o activitate economică în scopul realizării de operațiuni taxabile. Mai mult decât atât, s-a considerat că, în cazurile de fraudă sau de abuz, în care persoana implicată, sub pretextul intenției de a desfășura o anumită activitate economică, autoritatea fiscală poate cere replata sumelor retroactiv pe baza faptului că acele deduceri au fost efectuate pe declarații false.
Tribunalul mai reține din cuprinsul art.168 din Directiva 2006/112/CE a Consiliului din 28 noiembrie 200 privind sistemul comun al taxei pe valoare adăugată rezultă că, pentru a beneficia de dreptul de deducere, este necesar, pe de parte, ca persoana interesată să fie persoană impozabilă în sensul acestei directive și, pe de altă parte, ca bunurile și serviciile în cauză să fie utilizate în scopul operațiunilor sale taxabile iar potrivit dispozițiilor art.9 alin.(1) din directiva menționată, noțiunea de persoană impozabilă este definită în raport cu noțiunea de activitate economică pentru care se recunoaște dreptul de deducere, chiar dacă bunurile achiziționate nu sunt utilizate imediat pentru această activitate, dacă însă este confirmată de elemente obiective intenția că investițiile s-au efectuat în considerarea de operațiuni care dau naștere dreptului de deducere, astfel cum s-a statuat în jurisprudența comunitară (Hotărârea din 3 martie 2005, Hotărârea din 29 noiembrie 2012 ).
Contrar susținerilor reclamante, se reține că jurisprudența comunitară recunoaște statelor membre dreptul de a solicita dovezi pentru demonstrarea dreptului de deducere a TVA și chiar dacă justificarea exercitării dreptului de deducere nu presupune obținerea efectivă de venituri din operațiuni taxabile, se consideră că activitatea economică este începută din momentul în care persoana impozabilă intenționează să desfășoare o astfel de activitate, sub condiția ca persoana respectivă să prezinte dovezi obiective care să-i susțină intenția de a desfășura activități cu drept de deducere.
CJUE a reținut că principiul neutralității fiscale impune ca deducerea TVA aferentă intrărilor să fie acordată dacă cerințele de fond sunt îndeplinite, chiar dacă anumite cerințe de formă au fost omise de persoanele impozabile (Hotărârea din 30 septembrie 2010, Uszodaepito, C 392/09, punctul 39; Hotărârea din 8 mai 2008, Ecotrade, C 95/07 și C 96/07, Rep., p. I 3457, punctul 63). Mai reține Tribunalul că în cauza C-249/17 C.J.U.E. a statuat faptul că în ceea ce privește dreptul de deducere, rezultă din articolul 17 din A șasea directivă că, în măsura în care persoana impozabilă, acționând ca atare în momentul în care dobândește un bun sau primește un serviciu, utilizează acest bun sau acest serviciu în scopul operațiunilor sale taxabile, ea este autorizată să deducă TVA-ul datorat sau achitat pentru bunul respectiv sau pentru serviciul respectiv. A mai precizat Curtea că potrivit articolului 10 alineatul 2 primul paragraf al articolului 17 din A șasea directivă, acest drept de deducere ia naștere la momentul în care taxa devine exigibilă, cu alte cuvinte la momentul livrării bunului sau la momentul la care este efectuată prestarea de servicii. Potrivit art.323 alin.1 Cod fiscal persoanele înregistrate conform art.316 trebuie să depună la organele fiscale competente, pentru fiecare perioadă fiscală, un decont de taxă, până la data de 25 inclusiv a lunii următoare celei în care se încheie perioada fiscală respectivă, conform alin.2 din același articol decontul de taxă întocmit de persoanele înregistrate conform art.316 va cuprinde suma taxei deductibile pentru care ia naștere dreptul de deducere în perioada fiscală de raportare și, după caz, suma taxei pentru care se exercită dreptul de deducere, în condițiile prevăzute la art. 301 alin. (2), suma taxei colectate a cărei exigibilitate ia naștere în perioada fiscală de raportare și, după caz, suma taxei colectate care nu a fost înscrisă în decontul perioadei fiscale în care a luat naștere exigibilitatea taxei, precum și alte informații prevăzute în modelul stabilit de Ministerul Finanțelor Publice, conform art.326 alin.1 Cod fiscal orice persoană trebuie să achite taxa de plată organelor fiscale până la data la care are obligația depunerii unuia dintre deconturile sau declarațiile prevăzute la art.323 și 324 iar potrivit alin.2 din același articol prin excepție de la prevederile alin.(1), persoana impozabilă înregistrată conform art.316 va evidenția în decontul prevăzut la art.323, atât ca taxă colectată, cât și ca taxă deductibilă, în limitele și în condițiile stabilite la art.297-301, taxa aferentă achizițiilor intracomunitare, bunurilor și serviciilor achiziționate în beneficiul său, pentru care respectiva persoană este obligată la plata taxei, în condițiile prevăzute la art.307 alin. (2) – (6). Reclamanta a afirmat faptul că sunt îndeplinite condițiile legale pentru deducerea T.V.A.-ului însă Tribunalul va respinge aceste afirmații ca neîntemeiate pentru următoarele considerente.
Conform Clasificării activităților din economia națională CAEN Rev.2 din 20.04.2007 CAEN reprezintă acronimul utilizat pentru a desemna clasificarea statistică națională a activităților economice din România. Această clasificare a fost proiectată pentru a permite gruparea pe criterii de omogenitate a datelor referitoare la “unități statistice”, cum ar fi, de exemplu, o uzină sau un grup de uzine ce constituie o entitate economică, o întreprindere. Clasificarea asigură baza pentru pregătirea unei game largi de date statistice (producție, factori de producție, formarea de capital și tranzacțiile financiare) ale acestor unități, Conform clasificării Sistemul de codificare pentru CAEN Rev.2 cuprinde: un prim nivel, constând în titluri identificate printr-un cod alfabetic (secțiuni); un al doilea nivel, constând în titluri identificate printr-un cod numeric de două cifre (diviziuni); un al treilea nivel, constând în titluri identificate printr-un cod numeric de 3 cifre (grupe); un al patrulea nivel, constând în titluri identificate printr-un cod numeric de 4 cifre (clase); Criterii pentru diviziuni și grupe CAEN; Principalele criterii utilizate în delimitarea diviziunilor și a grupelor CAEN (nivel de detaliere de două și, respectiv, 3 cifre) se referă la caracteristicile activităților unităților productive, care joacă un rol decisiv în determinarea gradului de similitudine dintre structurile unităților și anumite relații economice.
Principalele aspecte de grupare pentru activități sunt următoarele: (i) caracterul bunurilor și al serviciilor realizate; (ii) utilizările cărora sunt destinate produsele și serviciile; (iii) mijloacele, procesul și tehnologia de producție.
Potrivit clasificării Criterii pentru clase CAEN; Criteriile privind maniera în care sunt grupate activitățile în cadrul întreprinderilor ocupă locul central în definirea claselor (nivel de 4 cifre). Practic, clasele permit în majoritatea cazurilor caracterizarea sectorului economic al unităților de producție sau al întreprinderilor în funcție de tipul de activitate, iar din alt punct de vedere, toate unitățile clasificate într-o clasă sunt asemănătoare în privința tipului de activitate exercitată. Clasele CAEN Rev.2 sunt definite astfel încât să fie îndeplinite cât mai bine următoarele două condiții: (i) categoria de produse și servicii care caracterizează o clasă dată să reprezinte marea masă a producției unităților clasificate în acea clasă; (ii) o clasă să conțină unitățile care produc cea mai mare parte din categoria de mărfuri și servicii ce o caracterizează. Conform clasificării Activitate Se spune că o activitate are loc atunci când prin combinația de resurse-echipamente, forță de muncă, tehnici de producție, fluxuri de informații sau produse – se realizează bunuri sau servicii. Orice activitate se caracterizează prin intrările de produse (bunuri sau servicii), procesul de producție și ieșirile de produse (bunuri sau servicii); Activitate principală: Activitatea principală este identificată prin metoda ordinii descrescătoare (de sus în jos), ca fiind acea activitate care contribuie în cea mai mare măsură la valoarea adăugată totală a unității luate în considerare. Activitatea principală astfel identificată nu reprezintă, în mod necesar, 50% sau mai mult din valoarea adăugată totală a unității; Activitate secundară: O activitate secundară este oricare altă activitate a unității, activitate care produce bunuri sau servicii.
Potrivit clasificării activităților din economia națională Diviziune, Grupă, Clasă, Secțiunea, CONSTRUCȚII, 41 Construcții de clădiri, 411 Dezvoltare (promovare) imobiliară, 4110 Dezvoltare (promovare) imobiliară. Conform hotărârii EON ASET MENIDJMUNT în cauza C-118/11, Curtea de Justiție a Comunităților Europene a stabilit faptul că potrivit articolului 9 alineatul (1) al doilea paragraf din Directiva TVA: “orice activitate a producătorilor, comercianților sau persoanelor care prestează servicii, inclusiv activitățile miniere și agricole și activitățile prestate în cadrul profesiunilor liberale, este considerată «activitate economică»; exploatarea bunurilor corporale sau necorporale în scopul obținerii de venituri cu caracter de continuitate este de asemenea considerată activitate economică.”
A mai reținut Curtea de Justiție faptul că articolul 14 alineatul (1) din această directivă prevede: «livrare de bunuri» înseamnă transferul dreptului de a dispune de bunuri corporale în calitate de proprietar.” iar conform articolului 14 alineatul (2) litera (b) din directiva respectivă, este considerată livrare de bunuri “predarea efectivă a bunurilor în temeiul unui contract de închiriere a bunurilor pe o anumită perioadă sau de vânzare cu plată în rate a bunurilor, care prevede că, în condiții normale, dreptul de proprietate este dobândit cel mai târziu la plata ultimei rate”.
Curtea de Justiție a mai învederat faptul că în contextul unei dispoziții care permite statelor membre să excludă bunurile de capital de la regimul deducerilor de TVA pentru o perioadă tranzitorie, noțiunea de bun de capital se referă la bunurile care, fiind utilizate în scopul desfășurării unei activități economice, se disting prin caracterul lor durabil și prin valoarea lor, fapt ce determină ca, în mod normal, costurile de achiziție să nu fie înregistrate în contabilitate drept cheltuieli curente, ci să fie amortizate în decursul mai multor exerciții financiare (a se vedea în acest sens Hotărârea din 1 februarie 1977, Verbond van Nederlandse Ondernemingen, 51/76, R__., p.113, punctul 12, și Hotărârea din 6 martie 2008, Nordania Finans și BG Factoring, C-98/07, Rep., p.I-1281, punctele 27 și 28).
Curtea de Justiție a mai susținu faptul că dacă persoana impozabilă alege să trateze un bun de capital utilizat atât în scopuri profesionale, cât și în scopuri private ca bun al întreprinderii, TVA-ul datorat în amonte pentru achiziționarea acestui bun este, în principiu, integral și imediat deductibil. În aceste condiții, atunci când un bun afectat întreprinderii a dat dreptul la o deducere totală sau parțială a TVA-ului achitat în amonte, utilizarea acestui bun pentru nevoile private ale persoanei impozabile sau ale personalului acesteia sau în alte scopuri decât cele ale întreprinderii este asimilată unei prestări de servicii efectuate cu titlu oneros, în temeiul articolului 26 alineatul (1) din Directiva TVA (a se vedea în acest sens Hotărârea Charles și Charles-Tijmens, punctele 24 și 25, precum și jurisprudența citată, și Hotărârea Vereniging Noordelijke Land-en Tuinbouw Organisatie, punctul 37, citate anterior). A mai precizat Curtea de Justiție faptul că dacă persoana impozabilă decide să păstreze un bun de capital în totalitate în patrimoniul său privat, chiar dacă îl utilizează atât în scopuri profesionale, cât și în scopuri private, nu este deductibilă nicio parte a TVA-ului datorat sau achitat în amonte pentru achiziționarea bunului respectiv (Hotărârea din 8 martie 2001, Bakcsi, C-415/98, ., p.I-1831, punctul 27). În acest caz, utilizarea acestui bun pentru nevoile întreprinderii nu poate fi supusă la plata TVA-ului (a se vedea în acest sens Hotărârea Bakcsi, citată anterior, punctul 31).
În sfârșit, dacă persoana impozabilă alege să afecteze bunul patrimoniului profesional al întreprinderii sale până la concurența utilizării profesionale efective a acestuia, partea bunului exclusă din acest patrimoniu profesional nu face parte din bunurile întreprinderii și, prin urmare, nu se face o aplicare a sistemului de TVA (a se vedea în acest sens Hotărârea Armbrecht, citată anterior, punctul 28).
A mai afirmat Curtea de Justiție faptul că trebuie precizat de asemenea că, ceea ce determină aplicarea sistemului de TVA și, așadar, a mecanismului de deducere este dobândirea bunului de către persoana impozabilă care acționează ca atare. Utilizarea care este dată bunului sau care este avută în vedere cu privire la acesta nu determină decât întinderea deducerii inițiale la care are dreptul persoana impozabilă (a se vedea în acest sens Hotărârea din 11 iulie 1991, Lennartz, C-97/90, R., p.I-3795, punctul 15). Aspectul dacă persoana impozabilă a dobândit bunul acționând ca atare, adică pentru nevoile activității sale economice în sensul articolului 9 din Directiva TVA, este o problemă de fapt care trebuie apreciată ținându-se cont de toate datele speței, printre care figurează natura bunului vizat și perioada dintre dobândirea acestuia și utilizarea sa în scopul desfășurării activităților economice ale persoanei impozabile (a se vedea în acest sens Hotărârea Bakcsi, citată anterior, punctul 29) și revine instanței de trimitere, dacă este cazul, sarcina de a aprecia dacă autovehiculul închiriat printr-un contract de leasing a fost afectat patrimoniului întreprinderii și de a stabili întinderea dreptului la deducere de care aceasta poate să beneficieze în ipoteza în care acest bun nu a fost decât în parte afectat patrimoniului profesional al acesteia.
Potrivit art.185 Cod civil orice persoană juridică trebuie să aibă o organizare de sine stătătoare și un patrimoniu propriu, afectat realizării unui anumit scop licit și moral, în acord cu interesul general, conform art.251 alin.1 din Reglementările contabile privind situațiile financiare anuale individuale și situațiile financiare anuale consolidate din 29.12.2014 o entitate trebuie să clasifice activele de explorare și evaluare drept active corporale sau necorporale conform naturii activelor dobândite și trebuie să aplice în mod consecvent această clasificare iar potrivit alin.2 din același articol unele active recunoscute sunt tratate drept active necorporale (de exemplu, drepturile de forare), în timp ce altele sunt corporale (de exemplu, vehiculele și instalațiile de forare).
Astfel Tribunalul constată faptul că un vehicul poate face parte din patrimoniul persoanei juridice, fiind inclus în categoria activelor corporale, însă nu orice bun din patrimoniul societății este și un bun destinat realizării activității economice, un bun proprietatea persoanei juridice poate fi utilizat și în scopuri private, pentru uzul personal al persoanei fizice. Tribunalul constată faptul că pentru a beneficia de dreptul de deducere a taxei pe valoarea adăugată aferentă achiziției intracomunitare de bunuri, conform prevederilor art.298 alin.1 Cod fiscal, este necesar ca în toate situațiile vehiculul să fie utilizat în scopul activității economice, în cazurile prevăzute de pct.68 alin.2 și alin.3 din Titlul VII, Capitolul X, Secțiunea a 2-a din Normele metodologice de aplicare a Legii nr.227/2015 privind Codul fiscal din 06.01.2016 vehicului să fie utilizate exclusiv în scopul activității economice iar în cazul prevăzut de pct.68 alin.4 din același act normativ vehiculul să fie utilizat atât în scopul activității economice cât și utilizat ocazional sau de o manieră continuă și pentru uz personal. Astfel în toate situațiile vehiculul trebuie să fie utilizat în scopul activității economice iar în situația prevăzută de pct.68 alin.4 din norme, în plus, adițional, să fie utilizat și pentru uzul personal. De asemenea în plus față de condițiile prevăzute de art.298 alin.1 Cod fiscal și de pct.68 din Titlul VII, Capitolul X, Secțiunea a 2-a din Normele metodologice de aplicare a Legii nr.227/2015 privind Codul fiscal din 06.01.2016, anume vehiculul să fie utilizat exclusiv în scopul activității economice/utilizat atât în scopul activității economice cât și utilizat ocazional sau de o manieră continuă și pentru uz personal, este necesară îndeplinirea condițiilor prevăzute de art.297 alin.1 Cod fiscal și art.299 Cod fiscal, achiziția este destinată utilizării în folosul operațiunilor taxabile și deținerea unei facturi emisă în conformitate cu prevederile art.319, precum și dovada plății în cazul achizițiilor efectuate de către persoanele impozabile care aplică sistemul TVA la încasare.
Tribunalul mai constată faptul că și în situația prevăzută de pct.68 alin.4 din Titlul VII, Capitolul X, Secțiunea a 2-a din Normele metodologice de aplicare a Legii nr.227/2015 privind Codul fiscal din 06.01.2016, anume cazul în care un vehicul este utilizat atât pentru activitatea economică, cât și pentru uz personal, deși persoana impozabilă care optează pentru deducerea limitată de 50 % nu trebuie să facă dovada utilizării vehiculului în scopul activității economice sau pentru uz personal cu ajutorul foii de parcurs, persoana impozabilă trebuie să facă dovada că achiziția vehiculului este destinată utilizării în folosul operațiunilor taxabile, noțiunea de activitate economică nefiind identică cu noțiunea de operațiune taxabilă, întrucât potrivi art.269 alin.2 Cod fiscal în sensul prezentului titlu, activitățile economice cuprind activitățile producătorilor, comercianților sau prestatorilor de servicii, inclusiv activitățile extractive, agricole și activitățile profesiilor liberale sau asimilate acestora.
De asemenea constituie activitate economică exploatarea bunurilor corporale sau necorporale în scopul obținerii de venituri cu caracter de continuitate în timp ce operațiunea taxabilă este o operațiunea asupra căreia se stabilește taxa pe valoare adăugată. Tribunalul mai reține faptul că în cauza Vereniging Noordelijke Land-en Tuinbouw Organisatie C-515/07 Curtea de Justiție a Comunităților Europene a reținut faptul că referitor la regimul de TVA aplicabil bunurilor de capital cu utilizare mixtă, adică utilizate atât în scopuri profesionale, cât și private, persoana impozabilă are posibilitatea de a alege, în vederea plății TVA-ului, fie să afecteze bunul în totalitate patrimoniului întreprinderii sale, fie să îl păstreze în totalitate în patrimoniul său privat, excluzându-l astfel complet din sistemul TVA-ului, fie chiar să nu îl integreze în întreprinderea sa decât până la concurența utilizării profesionale efective. A mai reținut Curtea de Justiție faptul că dacă persoana impozabilă alege să trateze bunuri de capital utilizate atât în scopuri profesionale, cât și în scopuri private, ca bunuri ale întreprinderii sale, TVA-ul datorat pentru achiziționarea acestor bunuri este, în principiu, integral și imediat deductibil și în aceste condiții, atunci când un bun afectat întreprinderii a dat dreptul la o deducere totală sau parțială a TVA-ului achitat aferent intrărilor, utilizarea acestui bun pentru nevoile private ale persoanei impozabile sau ale personalului acesteia sau în alte scopuri decât cele ale întreprinderii este asimilată unei prestări de servicii efectuate cu titlu oneros, în temeiul articolului 6 alineatul (2) litera (a) din directivă.
Curtea de Justiție a mai precizat faptul că activitățile neeconomice nu intră în sfera de aplicare al directivei, întrucât regimul deducerilor stabilit de directivă se referă la ansamblul activităților economice ale unei persoane impozabile, indiferent de scopul și de rezultatele acestor activități, cu condiția ca, în principiu, activitățile menționate să fie ele însele supuse plății TVA-ului. A mai învederat Curtea de Justiție faptul că că TVA-ul aferent intrărilor pentru cheltuielile efectuate de o persoană impozabilă nu poate da naștere unui drept de deducere decât în măsura în care acesta se referă la activități care, având în vedere caracterul lor neeconomic, nu intră în sfera de aplicare al directivei și că, dacă o persoană impozabilă exercită în același timp activități economice, indiferent dacă sunt taxabile sau scutite, și activități neeconomice care nu intră în sfera de aplicare al directivei, deducerea TVA-ului aferent cheltuielilor în amonte nu se admite decât în măsura în care acestea din urmă pot fi imputate în aval activităților economice ale persoanei impozabile.
Tribunalul constată faptul că în situația în care un bun din patrimoniul societății este utilizat exclusiv pentru uzul personal, anume pentru alte scopuri decât desfășurarea activității sale economice, fără a fi utilizat și în scopul desfășurării economice, atunci persoana impozabilă nu are dreptul de deducere a taxei pe valoare adăugată nici în cota de 100 % și nici în cota de 50 %, întrucât în această situația achiziția nu este destinată utilizării în folosul operațiunilor taxabile. Din analiza înscrisurilor depuse la dosar Tribunalul reține faptul că în primul rând nu a avut loc o livrare efectivă, o predare efectivă a bunului vehicul marca Ferrari, pentru a se naște dreptul la deducere, întrucât conform notei explicative bunul se află în Franța fără a fi predat societății comerciale, fără ca acest autoturism să fie înregistrat în contabilitatea societății și fără a fi utilizat în activitățile economice ale reclamantei, astfel cum sunt enumerate exemplificativ de pct.68 din Titlul VII, Capitolul X, Secțiunea a 2-a din Normele metodologice de aplicare a Legii nr.227/2015 privind Codul fiscal din 06.01.2016, anume deplasări în țară sau în străinătate la clienți/furnizori, pentru prospectarea pieței, deplasări la locații unde se află puncte de lucru, la bancă, la vamă, la oficiile poștale, la autoritățile fiscale, utilizarea vehiculului de către personalul de conducere în exercitarea atribuțiilor de serviciu, deplasări pentru intervenție, service, reparații, utilizarea vehiculelor de test-drive de către dealerii auto și fără a fi utilizat nici pentru transportul angajaților la și de la locul de muncă, având în vedere faptul că reclamanta deși este proprietara autoturismului nu are posesia acestuia.
Tribunalul constată faptul că pct.68 din Titlul VII, Capitolul X, Secțiunea a 2-a din Normele metodologice de aplicare a Legii nr.227/2015 privind Codul fiscal din 06.01.2016 prevede expres și utilizează noțiunile de “a fi utilizate”, “utilizarea”, “deplasări”, “utilizate de angajator pentru transportul angajaților”, ceea denotă timpul trecut al verbelor și indică efectiva utilizare a vehiculului, transportul efectiv cu ajutorul acestui vehicul, care a avut loc anterior cererii de deducere a taxei pe valoarea adăugată, legiuitorul nefolosind expresia “ să poată fi utilizat” sau “destinat a fi utilizat” sau “care va fi utilizat”. În al doilea rând Tribunalul constată faptul că vehiculul marca Ferrari nu a fost achiziționat pentru a fi utilizat în folosul operațiunilor taxabile întrucât conform extrasului ONRC din data de 20.12.2019 reclamanta avea ca activitate principală Dezvoltare promovare imobiliară, Cod Caen 4110, activitate economică parte din diviziunea Construcții de clădiri iar acest autoturism nu este un utilaj tehnic necesar realizării obiectului de activitate al societății și acest autoturism nu a fost utilizat în mod efectiv pentru activitățile prevăzute de pct.68. Tribunalul reține faptul că reclamanta a depus la dosar certificat constatator emis de către ONRC nr._____ din 18.01.2021 prin care s-a certificat faptul că în afara sediului social și a sediilor secundare reclamanta desfășoară și activități 4511 Comerț cu autoturisme și autovehicule ușoare însă Tribunalul constată că aceste modificări au fost efectuate ca urmare a declarației nr…din 09.04.2020, ulterior înregistrării decontului de T.V.A. anume 25.11.2019, iar conform certificatului constatator nr.___ din 04.12.2019 emis de ONRC din dosarul administrativ, valabil la data depunerii decontului de TVA și a solicitării de rambursare a TVA-ului reclamanta avea un singur obiect de activitate anume 4110 Dezvoltare promovare imobiliară.
Tribunalul constată faptul că toate condițiile prevăzute de art.297 Cod fiscal trebuie îndeplinite la data depunerii decontului de T.V.A. și a solicitării de rambursare a T.V.A.-ului, în speță data de 25.11.2019, inclusiv condiția ca achiziția să fie în folosul operațiunilor taxabile, iar modificările aduse obiectului de activitate după această dată nu prezintă relevanță, în cauză fiind realizate pro causa. Tribunalul mai constată faptul că nu a făcut dovada predării efective a bunului autoturism Ferrari prin prezentarea documentelor tip proces-verbal de predare-primire, raportul de verificare RAR, certificat de inspecție tehnică periodică, documente vamale, si deși factura fiscală nr.272 a fost întocmită la data de 18.08.2019, de la acea dată reclamanta devenind proprietar, până la data prezentei 24.05.2021, nu efectuat demersuri pentru intrarea în posesie a autoturismului. Tribunalul reține faptul că există posibilitatea ca doar din punct de vedere scriptic reclamanta să fie proprietarul autoturismului Ferrari însă în fapt autoturismul să fie folosit de o terță persoană cu domiciliu/reședința în Franța motiv pentru care în mod temeinic organul fiscal a constatat faptul că tranzacția prezintă neregularități și este posibil să fie fictivă, cu scopul de a obține deducerea în mod nelegal a T.V.A.-ului în dauna Statului Român.
De asemenea Tribunalul reține faptul că nu a fost încălcat principiul neutralității fiscale întrucât fiecare cerere de deducere a T.V.A.-ului se analizează prin raportare la propriile condiții intrinseci și extrinseci fără a se raporta la o altă cerere de deducere, cu privire la o altă achiziție de bunuri, în privința căreia organul fiscal a stabilit o anume soluție. Din analiza tuturor înscrisurilor depuse la dosar Tribunalul constată că nu s-a făcut dovada livrării bunului și astfel dreptul la deducerea TVA-ului nu a devenit exigibil.
Pentru aceste motive Tribunalul va respinge cererea de chemare în judecată formulată de reclamanta Novira Capital SRL în contradictoriu cu pârâtele DIRECŢIA GENERALĂ REGIONALĂ A FINANŢELOR PUBLICE CLUJ-NAPOCA și ADMINISTRAŢIA JUDEŢEANĂ A FINANŢELOR PUBLICE BISTRIŢA NĂSĂUD , ca neîntemeiată. În temeiul art.453 Cod procedură civilă Tribunalul va respinge cererea reclamantei, ca parte căzută în pretenții, de obligare a pârâtelor la plata cheltuielilor de judecată ca neîntemeiată.”, se arată în motivare.
Sentința poate fi atacată cu recurs.

