 CLUJUST Justitie. Stiri. Anchete. Procese. Avocati. Sistemul judiciar. Interviuri. Jurisprudenta. Portal. Cluj.


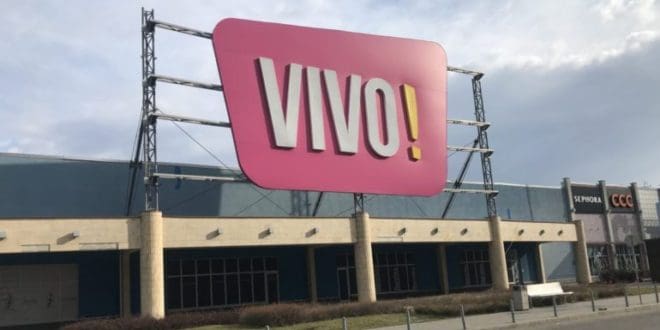

Compania care deține centrul comercial VIVO! din Cluj a chemat în judecată Statul pentru a reglementa situația juridică a terenului pe care este centrul. Pentru asta are de plătit o taxă judiciară de timbru piperată. Compania a cerut instanței mega-reducere de la 324.000 lei la doar 8857 lei, numai că la Tribunal nu este sezonul marilor reduceri, astfel că taxa a fost stabilită la 216.000 lei. Procesul are o miză foarte mare, căci Statul a devenit, în urma unor litigii, proprietarul terenului, ceea ce a pus Polus Transilvania Companie de Investiții SA, care deține clădirile, într-o situație delicată.
În procesul intentat Statului Român, în care i se cere taxa de timbru, societatea care deține VIVO! a cerut:
-printr-un capăt de cerere principal – constatarea în principal cu titlu gratuit și în subsidiar cu titlu oneros a dreptului de superficie asupra suprafeței de teren de 347.678 mp, necesară exploatării dreptului de proprietate asupra construcţiei edificată de petentă în Florești, județul Cluj (centrul comercial Vivo);
-printr-un capăt de cerere subsidiar – constatarea existenţei dreptului de folosință asupra suprafeței de teren de 347.678 mp, necesară exploatării dreptului de proprietate asupra construcției edificată de petentă în Florești, județul Cluj (centrul comercial Vivo), și, în consecință obligarea Statului Român la încheierea unui contract de concesiune sau închiriere;
”Petenta a reliefat că atât capătul de cerere principal cât și cel subsidiar urmăresc constatarea unui drept de a folosinţă (indiferent de figura juridică prin care se va transpune dreptul) terenul în suprafață de 347.678 mp aparținând Statului Român, drept decurgând din calitatea de proprietar a Polus asupra clădirilor și amenajărilor (parcări, spatii verzii, spaţii publicitare, staţie transformare, drumuri perimetrale, ziduri de sprijin etc) existente pe teren.”, se arată la dosar.

Polus Transilvania Companie de Investiții S.A. a solicitat reexaminarea modului de stabilire a taxei judiciare de timbru în cuantum total de 324.202 lei.
Compania susține că taxa de timbru ar trebui să fie de 8857,76 lei prin raportare la valoarea dreptului de superficie/folosință determinat in conformitate cu prevederile art. 31 alin. (4) dln OUG 80/2013, iar în subsidiar taxa judiciară de timbru s-ar impune a fi stabilită prin raportare la valoarea altui drept real, determinată în funcție de grilele notariale conform prevederilor an. 31 alin. (3) din OUG 80/2013.
Cum a fost calculată taxa de timbru
Instanța Tribunalului Cluj a admis în parte cererea celor de la VIVO! privind taxa de timbru, făcând o reducere de peste 100.000 lei, de la 324.000 la 216.000 lei.
”Susţinerea petentei în sensul că la calculul taxei de timbru ar trebui să se aibă în vedere natura, caracteristicile tehnice ale imobilului teren de la nivelul anilor 1990, anterior dobândirii dreptului de proprietate de către Polus în 1999 (teren situat în extravilanul Comunei Florești, în circuitul agricol, destinat cercetării pentru cadrele didactice și studenții învățământului superior agricol de stat din Cluj-Napoca), nu are niciun suport legal, neexistând nicio dispoziţie legală care să impună o astfel de manieră de calcul al taxei de timbru, prin raportare la categoria de folosinţă iniţială a unui teren şi nu la cea din momentul sesizării instanţei.
În consecinţă, la stabilirea taxei de timbru, prin aplicarea prevederilor art.31 alin.3) din O.U.G. nr. 80/2013, se va lua în considerare că imobilul teren este situat în intravilan.

Prin aplicarea grilei notariale pentru anul 2024 rezultă următoarea valoare a terenului de 347.678 mp: (200 x 1000) + (1500 x 170) +(345.178 x 150)= 200.000 + 255.000 +51.776.700= 52.231.700 lei.
Conform art. 4 alin. 2 teza întâi din O.U.G. nr. 80/2013, taxa judiciară de timbru pentru acţiunile care au ca obiect un dezmembrământ al dreptului de proprietate se calculează la o valoare stabilită la 20% din valoarea bunului asupra căruia poartă dezmembrământul.
Aşadar, valoarea la care se va calcula taxa judiciară de timbru este de 20% din 52.231.700 lei, respectiv 10.446.340 lei.
Prin aplicarea prevederilor art. 3 alin.1) lit. f) din O.U.G. nr. 80/2013 rezultă o taxă judiciară de timbru în cuantum de 108.068, 4 lei pentru petitul 1 privind constatarea dreptului de superficie asupra suprafeței de teren de 347.678 mp, necesară exploatării dreptului de proprietate asupra construcţiei edificată de petentă în Florești, județul Cluj (centrul comercial Vivo).
Aceeaşi taxă este datorată şi pentru petitul al doilea privind constatarea dreptului de folosinţă asupra terenului şi obligarea Statului Român la încheierea unui contract de concesiune.
Aprecierea petentei, în sensul că trebuie stabilită o singură taxă de timbru pentru capetele 1 și 2 întrucât acestea au aceeași finalitate în sensul art. 34 alin. (1) din OUG nr. 80/2013, nu poate fi însuşită de instanţă.
Astfel, în ipoteza în care partea a formulat un capăt de cerere subsidiar, adică atunci când a solicitat admiterea acestuia în cazul în care capătul de cerere principal nu va fi admis de către instanţă, aceasta are obligaţia timbării ambelor capete ce cerere, iar nu numai a capătului de cerere formulat în principal, întrucât instanţa este învestită cu soluţionarea amândurora.
Aceasta întrucât, chiar şi în cazul admiterii capătului de cerere formulat în principal, instanţa are obligaţia pronunţării unei soluţii şi asupra capătului de cerere formulat în subsidiar, în sensul respingerii acestuia ca lipsit de interes.
Expresia după „natura lui” folosită în cadrul art.34 alin.1 din O.U.G. nr. 80/2013 semnifică faptul că fiecare capăt de cerere, având individualitatea sa proprie, trebuie timbrat potrivit regulilor stabilite de actul normativ pentru acesta.
Capetele de cerere cu aceeaşi finalitate sunt acelea în care titularul lor urmăreşte realizarea aceluiaşi folos practic în eventualitatea admiterii lor prin hotărâre judecătorească.
Este adevărat că prin întreaga acţiune petenta urmăreşte să reglementeze situaţia juridică în privinţa terenului pe care sunt amplasate construcţiile, însă folosul practic obţinut, în mod indirect, prin admiterea unuia dintre capetele de cerere nu coincide cu folosul practic obţinut, în mod direct, prin admiterea celuilalt.
Or, în speţă, aşa cum s-a arătat anterior, prin capătul de cerere principal s-a solicitat constatarea dreptului de superficie asupra suprafeței de teren de 347.678 mp, necesară exploatării dreptului de proprietate asupra construcţiei edificată de petentă în Florești, județul Cluj (centrul comercial Vivo), iar prin cel subsidiar constatarea dreptului de folosinţă asupra terenului şi obligarea Statului Român la încheierea unui contract de concesiune. Aşadar, chiar dacă cel de-al doilea capăt de cerere a fost formulat ca având un caracter subsidiar, cele două petite au un caracter autonom, drepturile pe care reclamanta le solicită- de superficie sau de folosinţă – fiind distincte, cu configuraţie juridică particulară.
#### nefondată susţinerea petentei în sensul că pentru calculul taxei de timbru ar fi incidente duspoziţiile art. 31 alin. 4) din O.U.G. nr. 80/2013 conform cărora, când prin cerere se solicită acordarea unor prestaţii succesive, dacă durata existenţei dreptului este nedeterminată, taxa de timbru se calculează la valoare, corespunzător valorii prestaţiei anuale.
După cum răzbate din lecturarea textului legal, acesta vizează ipoteza în care acţiunea este promovată de creditor pentru plata prestaţiilor succesive (rente, chirii, arende etc.), ceea ce, în mod evident, nu este cazul în speţă. În plus, în privinţa chiriei/ redevenţei la care face referire petenta, aceasta are calitatea de debitor.
Față de considerentele anterior expuse, cererea de reexaminare formulată de petentă împotriva modului de calcul al timbrajului datorat în cauză apare ca parţial întemeiată, astfel că tribunalul, în temeiul art. 39 alin. 2 din O.U.G. nr. 80/2013, o va admite în parte şi pe cale de consecinţă va constata că petenta datorează în cauză o taxă judiciară de timbru de 108.068, 4 lei pentru petitul 1,108.068,4 lei pentru petitul 2, în total o taxă judiciară de timbru de 216.136,8 lei.”, se arată în motivare.
Ce spune Codul Civil despre ce s-ar putea întâmpla cu centrul comercial
Potrivit Codului Civil, Statul are două variante, luând în calcul că Polus a fost de bună-credință când a construit, căci terenul nu aparținea atunci Statului, ulterior, prin litigii, revenind Statului. ”În urma litigiilor desfăşurate de-a lungul anilor, în prezent calitatea de proprietar asupra terenului aparţine Statului.”, se arată și în hotărârea privind taxa de timbru.
Așadar, Statul poate să ceară instanței să devină proprietar și al clădirilor, plătind valoarea materialelor și a manoperei sau poate cere obligarea societății să cumpere terenul la valoarea lui dacă ar fi fost gol.
”Realizarea unei lucrări autonome cu caracter durabil asupra imobilului altuia
Art. 581: Lucrările autonome cu caracter durabil efectuate cu bună-credinţă
În cazul în care autorul lucrării autonome cu caracter durabil asupra imobilului altuia este de bună-credinţă, proprietarul imobilului are dreptul:
a) să ceară instanţei să dispună înscrierea sa în cartea funciară ca proprietar al lucrării, plătind, la alegerea sa, autorului lucrării fie valoarea materialelor şi a manoperei, fie sporul de valoare adus imobilului prin efectuarea lucrării; sau
b) să ceară obligarea autorului lucrării să cumpere imobilul la valoarea de circulaţie pe care acesta ar fi avut-o dacă lucrarea nu s-ar fi efectuat.”
Statul Român a chemat, la rândul său, compania în judecată în alt dosar cu obiecte ”constatare nulitate act juridic”, despre care vom reveni în alt articol.

