 CLUJUST Justitie. Stiri. Anchete. Procese. Avocati. Sistemul judiciar. Interviuri. Jurisprudenta. Portal. Cluj.



Camera Deputaților a publicat forma pentru promulgare a legii prin care se impozitează cu 85% ce depășește 7.000 de lei din pensiile speciale. Rămâne de văzut dacă va fi atacată la Curtea Constituțională sau va fi promulgată.
L E G E pentru completarea Legii nr. 227/2015 privind Codul fiscal
Parlamentul României adoptă prezenta lege.
Art. I. – Legea nr. 227/2015 privind Codul fiscal, publicată în Monitorul Oficial al României, Partea I, nr. 688 din 10 septembrie 2015, cu modificările şi completările ulterioare, se completează după cum urmează:
1. La articolul 2 alineatul (1), după litera i) se introduce o nouă literă, lit. j), cu următorul cuprins:
„j) taxa pe veniturile din pensii şi indemnizaţii pentru limită de vârstă.”
2. După Titlul IV „Impozitul pe venit” se introduce un nou titlu, Titlul IV/1 „Taxa pe veniturile din pensii şi indemnizaţii pentru limită de vârstă” cuprinzând articolele 134/1 – 134/3, cu următorul cuprins:

„TITLUL IV1
Taxa pe veniturile din pensii şi indemnizaţii pentru limită de vârstă
Art. 134/1. – Categoria de contribuabili și sfera de cuprindere a taxei pe veniturile din pensii și indemnizații pentru limită de vârstă
(1) Persoanele fizice care realizează venituri din pensii și/sau indemnizații pentru limită de vârstă, primite în baza unor legi/statute speciale denumite în continuare contribuabili, sunt obligate la plata taxei pe veniturile din pensii și indemnizații pentru limită de vârstă, denumită în continuare taxă, cu respectarea principiului contributivității, așa cum este definit la art. 2 lit. c) din Legea nr. 263/2010 privind sistemul unitar de pensii publice, cu modificările și completările ulterioare.
(2) Taxa este datorată numai în situația în care venitul lunar din pensie și/sau indemnizație pentru limită de vârstă, de la unul sau mai mulți plătitori, după caz, din care se deduce impozitul pe venit aferent stabilit potrivit prevederilor Titlului IV, este mai mare decât suma netaxabilă de 7.000 lei, lunar. În situația în care, ca urmare a aplicării principiului contributivității, cuantumul pensiei din sistemul public depășește plafonul de 7.000 lei, suma netaxabilă reprezintă nivelul cuantumului rezultat din aplicarea principiului contributivității.
(3) În înţelesul prezentului titlu, veniturile pentru care se datorează taxa reprezintă sume primite în baza următoarelor legi/statute speciale:
a) pensia de serviciu prevăzută de Legea nr. 94/1992 privind organizarea şi funcţionarea Curţii de Conturi, republicată, cu modificările şi completările ulterioare;
b) pensia de serviciu prevăzută de Legea nr. 47/1992 privind organizarea şi funcţionarea Curţii Constituţionale, republicată, cu modificările şi completările ulterioare;
c) pensia de serviciu prevăzută de Legea nr. 303/2004 privind statutul judecătorilor şi procurorilor, republicată, cu modificările şi completările ulterioare;
d) pensia de serviciu prevăzută de Legea nr. 567/2004 privind statutul personalului auxiliar de specialitate al instanţelor judecătoreşti şi al parchetelor de pe lângă acestea şi al personalului care funcţionează în cadrul Institutului Național de Expertize Criminalistice, cu modificările şi completările ulterioare;
e) pensia de serviciu prevăzută de Legea nr. 7/2006 privind statutul funcţionarului public parlamentar, republicată, cu modificările şi completările ulterioare;
f) indemnizaţia pentru limită de vârstă prevăzută de Legea nr. 96/2006 privind Statutul deputaţilor şi al senatorilor, republicată, cu modificările şi completările ulterioare;
g) pensia de serviciu prevăzută de Legea nr. 223/2007 privind Statutul personalului aeronautic civil navigant profesionist din aviaţia civilă din România, cu modificările şi completările ulterioare;
h) pensia de serviciu prevăzută de Legea nr. 216/2015 privind acordarea pensiei de serviciu membrilor Corpului diplomatic şi consular al României, cu modificările ulterioare;
i) pensii militare prevăzute de Legea nr. 223/2015 privind pensiile militare de stat, cu modificările şi completările ulterioare;
j) indemnizaţia pentru limită de vârstă prevăzută de Ordonanţa de urgenţă a Guvernului nr. 57/2019 privind Codul administrativ, cu completările ulterioare;
k) indemnizaţia lunară acordată persoanelor care au avut calitatea de şef al statului român prevăzută de Legea nr. 406/2001 privind acordarea unor drepturi persoanelor care au avut calitatea de șef al statului român, cu modificările și completările ulterioare.

Art. 134/2. – Stabilirea bazei de calcul din pensii şi indemnizaţii pentru limită de vârstă
(1) Baza de calcul, denumită venitul lunar taxabil, se determină prin deducerea din venitul din pensie sau indemnizaţie pentru limită de vârstă, a impozitului pe venit aferent, stabilit potrivit prevederilor Titlului IV.
(2) În cazul contribuabililor care realizează venituri de la mai mulți plătitori, dintre cele prevăzute la art. 1341 alin. (3), venitul lunar taxabil se determină prin deducerea din veniturile lunare cumulate din pensie și/sau indemnizație pentru limită de vârstă, a impozitului pe venit aferent calculat și reținut, de către fiecare plătitor de venit, potrivit prevederilor Titlului IV.
(3) În cazul contribuabililor care realizează lunar venituri cumulate, de la mai mulţi plătitori, în vederea stabilirii venitului lunar taxabil în situaţia prevăzută la alin. (2), contribuabilii au obligaţia de a depune o declaraţie pe proprie răspundere, astfel:
(i) la casa de pensii sectorială, în cazul în care cel puţin unul dintre plătitorii de venituri din pensii şi/sau indemnizaţii pentru limită de vârstă este o casă de pensii sectorială;
(ii) la casa de pensii publice teritorială sau a municipiului Bucureşti, după caz, în celelalte situaţii.
(4) Declarația prevăzută la alin. (3) cuprinde în mod obligatoriu cel puțin următoarele elemente: datele de identificare ale contribuabilului, informații referitoare la nivelul venitului din pensia și/sau indemnizația pentru limită de vârstă primită, inclusiv informații privind componenta stabilită conform principiului contributivității, precum și plătitorul de venit.
(5) Contribuabilul depune declarația pe propria răspundere prevăzută la alin. (3) însoțită de documente justificative eliberate de fiecare plătitor, din care rezultă nivelul venitului reprezentând pensia și/sau indemnizația pentru limită de vârstă primită, impozitul pe venit aferent, calculat și reținut, precum și taxa calculată și reținută, după caz.
(6) Declaraţia prevăzută la alin. (4), însoţită de documentele justificative se depune la plătitorul de venit prevăzut la alin.(3), până la data de 15 a primei luni de aplicare a prevederilor prezentului titlu, iar în cazul modificării drepturilor de pensie şi/sau indemnizaţie pentru limită de vârstă primită, până la data de 15 a lunii următoare celei în care se efectuează plata venitului din pensia şi/sau indemnizaţia pentru limită de vârstă primită, ori de câte ori se modifică aceste drepturi.
(7) Pe baza declaraţiei şi a documentelor justificative depuse de contribuabili conform alin.(6), plătitorul de venit prevăzut la alin.(3) recalculează venitul lunar taxabil până la sfârşitul lunii următoare celei în care se efectuează plata venitului din pensia şi/sau indemnizaţia pentru limită de vârstă primită.
Art. 134/3. – Calculul, reţinerea, plata şi declararea taxei pe veniturile din pensii şi indemnizaţii pentru limită de vârstă
(1) Plătitorii de venituri din pensii şi/sau indemnizaţii pentru limită de vârstă au obligaţia lunară, de a calcula, reţine, declara şi plăti taxa la bugetul de stat.
(2) Taxa se calculează prin aplicarea următorului barem lunar asupra venitului lunar taxabil, determinat potrivit art. 134² alin. (1) sau (2), după caz:
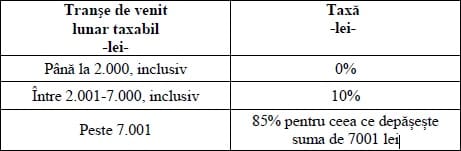
(3) Taxa calculată potrivit alin. (2) nu poate diminua cuantumul pensiei din sistemul public stabilită în baza principiului contributivității. În cazul în care diferența între venitul lunar taxabil și taxa calculată potrivit alin.(2) se situează sub nivelul cuantumului pensiei din sistemul public stabilită în baza principiului contributivității, taxa se calculează în limita acestui nivel.
(4) În cazul contribuabililor care realizează lunar venituri cumulate, de la mai mulți plătitori, taxa se recalculează prin aplicarea baremului lunar prevăzut la alin. (2) asupra venitului lunar taxabil, determinat potrivit art. 1342 alin. (2) din care se deduce taxa reținută de către fiecare plătitor de venit, în limita pensiei din sistemul public stabilită în baza principiului contributivității.
(5) Pentru stabilirea taxei prevăzută la alin. (4), Casa de pensii publică teritorială sau a municipiului București, respectiv casa de pensii sectorială, după caz, pe baza datelor furnizate de către contribuabil prin declarația pe propria răspundere și a documentelor justificative emise de toți plătitorii de venituri, cumulează veniturile din pensii și/sau indemnizații pentru limită de vârstă din care deduce impozitul pe venit aferent, datorat, calculat de către fiecare plătitor de venit, verifică încadrarea în plafonul prevăzut la art.1341 alin. (2), efectuează recalcularea taxei și determină diferența de taxă de plată rezultată, după caz.
(6) Taxa se reține la data efectuării plății venitului din pensie și/sau indemnizației pentru limită de vârstă și se plătește până la data de 25 inclusiv a lunii următoare celei pentru care se face plata.
(7) În cazul prevăzut la alin. (4), plătitorul de venit de la alin.(5) reține taxa la data plății venitului din pensie și/sau indemnizației pentru limită de vârstă, din drepturile celei de a doua luni următoare celei pentru care se recalculează taxa, iar termenul de plată este până la data de 25 inclusiv a celei de a treia luni următoare celei pentru care se recalculează taxa.
(8) În cazul veniturilor din pensii și/sau indemnizații pentru limită de vârstă, al diferențelor de venituri din pensii și/sau indemnizații pentru limită de vârstă, precum și al sumelor reprezentând actualizarea acestora cu indicele de inflație, stabilite pentru perioade anterioare, în baza unei legi de acordare expresă a acestora sau în baza hotărârilor judecătorești rămase definitive și irevocabile/hotărârilor judecătorești definitive și executorii, taxa se calculează separat față de taxa aferentă drepturilor lunii curente, prin aplicarea baremului lunar prevăzut la alin. (2) asupra venitului taxabil. Baza de calcul reprezentând venitul taxabil se determină prin deducerea impozitului pe venit aferent acesteia, datorat potrivit prevederilor Titlului IV. În acest caz, se aplică regimul de taxare în vigoare la data calculării taxei. Taxa se reține la data efectuării plății și se plătește până la data de 25 inclusiv a lunii următoare celei în care s-au plătit sumele acordate. În cazul în care plățile se efectuează eșalonat, reținerea taxei se face proporțional la fiecare plată. Termenul de plată este până la data de 25 inclusiv a lunii următoare celei în care s-a efectuat plata.
(9) În cazul drepturilor aferente veniturilor din pensii și/sau indemnizații, stabilite pentru perioade anterioare, în alte situații decât cele prevăzute la alin.(8), acestea se defalcă pe lunile la care se referă, în vederea calculării, reținerii și plății taxei datorate, după caz, până la data de 25 inclusiv a lunii următoare celei în care se face plata. În acest caz, se aplică regimul de taxare în vigoare în perioadele cărora le sunt aferente veniturile.
(10) În cazul pensiilor pentru care determinarea componentei bazate pe principiul contributivității se produce ulterior stabilirii și reținerii taxei, iar aceasta generează aplicarea unui alt plafon netaxabil corespunzător pensiei din sistemul public stabilită în baza principiului contributivității, plătitorii de venituri din pensii și/sau indemnizații pentru limită de vârstă recalculează taxa pentru perioadele anterioare. În acest caz, se aplică regimul de taxare în vigoare în perioadele cărora le sunt aferente veniturile.
(11) În cazul nerespectării de către contribuabil a obligației prevăzute la art.1342 alin.(6) sunt aplicabile dispozițiile Legii nr. 207/2015 privind Codul de procedură fiscală, cu modificările și completările ulterioare.
(12) Prevederile art.132 din Titlul IV se aplică în mod corespunzător și pentru taxa pe veniturile din pensii și/sau indemnizații pentru limită de vârstă.”
Art. II. – Prezenta lege intră în vigoare la data de 1 a lunii următoare publicării în Monitorul Oficial al României, Partea I.

